التقارير المالية للشركات: أنواعها وأهميتها في اتخاذ القرارات في السعودية 2026
أصبحت التقارير المالية للشركات من أهم الأدوات التي تعتمد عليها الإدارة في فهم الوضع المالي للمنشأة واتخاذ القرارات المناسبة. فالأرقام المحاسبية وحدها لا تكفي إذا لم يتم تنظيمها وتحويلها إلى تقارير واضحة تساعد صاحب المنشأة والمديرين على معرفة ما يحدث داخل النشاط.
من خلال التقارير المالية يمكن متابعة الإيرادات والمصروفات والأرباح والأصول والالتزامات والتدفقات النقدية، كما يمكن مقارنة الأداء بين الفترات المختلفة واكتشاف نقاط القوة والضعف في النشاط.
ومع زيادة حجم الشركات وتعدد العمليات المالية، أصبحت الحاجة إلى تقارير مالية دقيقة ومنتظمة أكبر، خصوصًا عندما تكون الإدارة بحاجة إلى اتخاذ قرارات تتعلق بالتوسع أو الاستثمار أو خفض المصروفات أو إدارة السيولة.
في هذا المقال نتعرف على أهم أنواع التقارير المالية للشركات، وما المعلومات التي يقدمها كل تقرير، وكيف تساعد التقارير المالية في تحسين القرارات الإدارية والمالية.
ما هي التقارير المالية للشركات؟
التقارير المالية هي مستندات أو تقارير يتم إعدادها اعتمادًا على البيانات المحاسبية للمنشأة بهدف عرض المعلومات المالية بصورة منظمة يمكن فهمها وتحليلها.
وقد توضح هذه التقارير:
- حجم الإيرادات.
- قيمة المصروفات.
- صافي الربح أو الخسارة.
- الأصول.
- الالتزامات.
- حقوق الملكية.
- التدفقات النقدية.
- أرصدة العملاء.
- أرصدة الموردين.
- الأداء المالي خلال فترة محددة.
ولا تقتصر أهمية التقرير على عرض الأرقام، وإنما تكمن قيمته الحقيقية في مساعدة الإدارة على فهم الأرقام واستخدامها في اتخاذ القرارات.
لماذا تحتاج الشركات إلى التقارير المالية؟
قد يمتلك صاحب الشركة نظامًا محاسبيًا يحتوي على آلاف العمليات، لكن إذا لم تكن هناك تقارير منظمة، فقد يصبح من الصعب معرفة الصورة الكاملة للنشاط.
التقارير المالية تساعد الإدارة على:
- معرفة مستوى الربحية.
- متابعة المصروفات.
- مراقبة السيولة.
- تحليل المبيعات.
- متابعة العملاء والموردين.
- تقييم الأداء.
- اكتشاف التغيرات غير الطبيعية.
- التخطيط للفترات القادمة.
- دعم قرارات التوسع.
- تحسين الرقابة المالية.
وبالتالي فإن التقرير المالي يحول البيانات المتفرقة إلى معلومات يمكن للإدارة الاستفادة منها.
ما أهم أنواع التقارير المالية للشركات؟
تختلف التقارير المالية حسب احتياجات المنشأة وطبيعة نشاطها، لكن هناك مجموعة من التقارير الأساسية التي تعتمد عليها الشركات بصورة متكررة.
1. قائمة الدخل
تُعد قائمة الدخل من أهم التقارير المالية لأنها توضح نتيجة نشاط المنشأة خلال فترة محددة.
وتساعد على معرفة:
- الإيرادات.
- تكلفة المبيعات.
- إجمالي الربح.
- المصروفات التشغيلية.
- المصروفات الأخرى.
- صافي الربح أو الخسارة.
كيف تستخدم الإدارة قائمة الدخل؟
يمكن مقارنة قائمة الدخل بين شهر وآخر أو ربع وآخر أو سنة وأخرى.
فإذا ارتفعت الإيرادات ولكن انخفض صافي الربح، فقد يشير ذلك إلى ارتفاع التكاليف أو المصروفات.
أما إذا ارتفعت الإيرادات وتحسن هامش الربح، فقد يكون الأداء المالي في اتجاه إيجابي.
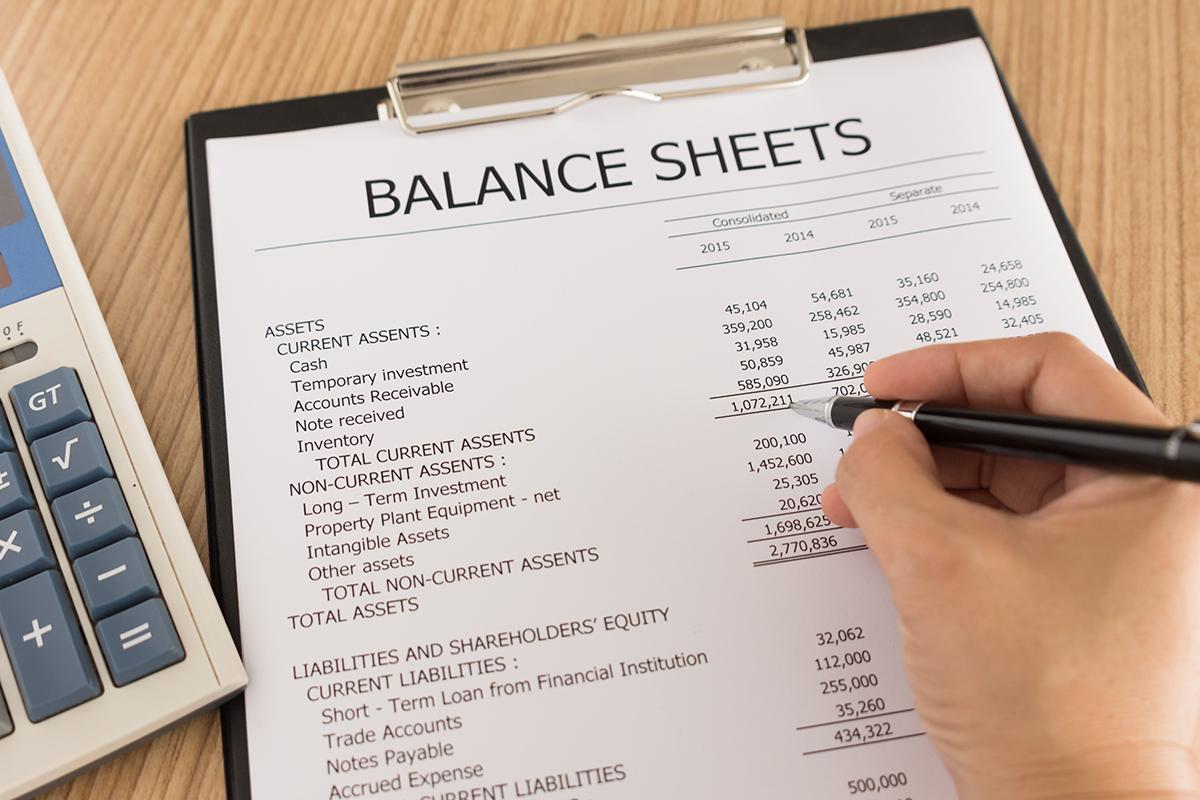
2. قائمة المركز المالي
تعرض قائمة المركز المالي صورة عن الوضع المالي للمنشأة في تاريخ معين.
وتتكون بشكل أساسي من:
الأصول + الالتزامات + حقوق الملكية
ومن خلال هذا التقرير يمكن معرفة:
- قيمة الأصول.
- حجم الالتزامات.
- حقوق الملاك.
- النقدية.
- أرصدة العملاء.
- المخزون.
- الأصول الثابتة.
- الالتزامات قصيرة وطويلة الأجل.
وهذا التقرير مهم عند تقييم قوة المركز المالي للمنشأة.
3. قائمة التدفقات النقدية
قد تحقق الشركة أرباحًا محاسبية، ولكنها في الوقت نفسه تواجه ضغطًا في السيولة.
وهنا تأتي أهمية قائمة التدفقات النقدية.
فهي تساعد على معرفة حركة النقد الداخل والخارج من المنشأة.
وتنقسم التدفقات النقدية عادة إلى:
- التدفقات من الأنشطة التشغيلية.
- التدفقات من الأنشطة الاستثمارية.
- التدفقات من الأنشطة التمويلية.
لماذا تعتبر مهمة؟
لأن الربح لا يعني بالضرورة أن الأموال متوفرة في البنك.
قد تبيع الشركة بمبالغ كبيرة على الحساب، فتظهر المبيعات والأرباح، بينما لم تحصل الشركة قيمة هذه المبيعات بعد.
لذلك تساعد التدفقات النقدية الإدارة على فهم قدرتها على الوفاء بالتزاماتها وتمويل عملياتها.
4. تقرير الأرباح والخسائر
يمكن إعداد تقارير تفصيلية للأرباح والخسائر حسب الفترة أو الفرع أو النشاط أو المنتج، بحسب طبيعة النظام المحاسبي واحتياجات الإدارة.
وهذا النوع من التقارير يساعد في الإجابة عن أسئلة مثل:
- ما أكثر المنتجات ربحية؟
- ما الفروع التي تحقق أفضل أداء؟
- ما المصروفات التي ترتفع؟
- هل هامش الربح يتحسن؟
- ما نتيجة النشاط خلال الفترة؟
5. تقارير المبيعات
تقارير المبيعات تساعد الإدارة على تحليل حركة المبيعات ومقارنتها بالفترات السابقة.
ويمكن أن تتضمن:
- إجمالي المبيعات.
- المبيعات حسب المنتج.
- المبيعات حسب الفرع.
- المبيعات حسب العميل.
- المبيعات الشهرية.
- المبيعات النقدية والآجلة.
ومن خلال هذه البيانات يمكن تحديد المنتجات أو الخدمات التي تحقق أفضل أداء.
6. تقارير المصروفات
تساعد تقارير المصروفات على معرفة أين يتم إنفاق أموال المنشأة.
وقد تشمل:
- الرواتب.
- الإيجارات.
- التسويق.
- الخدمات.
- النقل.
- المشتريات.
- المصروفات الإدارية.
- المصروفات التشغيلية.
وجود تقرير منظم للمصروفات يساعد الإدارة على اكتشاف البنود التي تحتاج إلى مراجعة أو ضبط.
7. تقارير العملاء والموردين
تساعد هذه التقارير على متابعة الحسابات المستحقة للمنشأة والمبالغ التي يجب عليها سدادها.
تقارير العملاء
يمكن أن توضح:
- رصيد كل عميل.
- الفواتير المستحقة.
- المبالغ المحصلة.
- المبالغ المتأخرة.
تقارير الموردين
يمكن أن توضح:
- إجمالي المستحقات.
- الفواتير غير المسددة.
- المدفوعات.
- الأرصدة المتبقية.
وهذه البيانات مهمة جدًا في إدارة رأس المال العامل والسيولة.
8. التقارير المالية الداخلية
تحتاج الإدارة أحيانًا إلى تقارير داخلية أكثر تفصيلًا من القوائم المالية الأساسية.
وقد تشمل:
- مقارنة الميزانية بالمصروفات الفعلية.
- تحليل تكلفة المنتجات.
- تحليل أداء الفروع.
- مقارنة الإيرادات بين الفترات.
- تحليل المصروفات.
- مؤشرات الأداء المالي.
وتختلف التقارير الداخلية من شركة إلى أخرى حسب طبيعة النشاط واحتياجات الإدارة.
جدول مقارنة أنواع التقارير المالية
| نوع التقرير | أهم المعلومات | فائدته للإدارة |
|---|---|---|
| قائمة الدخل | الإيرادات والمصروفات والربح | تقييم الربحية |
| المركز المالي | الأصول والالتزامات وحقوق الملكية | معرفة الوضع المالي |
| التدفقات النقدية | حركة النقد الداخل والخارج | إدارة السيولة |
| تقرير المبيعات | حركة المبيعات | تحليل أداء المبيعات |
| تقرير المصروفات | تفاصيل الإنفاق | ضبط التكاليف |
| تقرير العملاء | الأرصدة والمبالغ المستحقة | تحسين التحصيل |
| تقرير الموردين | الالتزامات والمدفوعات | إدارة المستحقات |
| التقرير الداخلي | بيانات تحليلية تفصيلية | دعم القرارات الإدارية |
كيف تساعد التقارير المالية في اتخاذ القرارات؟
التقارير المالية الجيدة لا تكتفي بوصف ما حدث، بل تساعد الإدارة على تحديد ما يجب فعله بعد ذلك.
القرار الأول: هل نتوسع؟
إذا أظهرت التقارير نموًا مستمرًا في الإيرادات والربحية مع وجود سيولة مناسبة، فقد تمتلك المنشأة مؤشرات تدعم دراسة التوسع.
لكن القرار لا يعتمد على الإيرادات وحدها، وإنما يحتاج إلى تحليل شامل للوضع المالي.
القرار الثاني: هل نخفض المصروفات؟
إذا كشفت التقارير ارتفاع بعض المصروفات بصورة أكبر من نمو الإيرادات، يمكن للإدارة دراسة أسباب الارتفاع والبحث عن فرص لتحسين الكفاءة.
القرار الثالث: هل نزيد الاستثمار؟
عند دراسة شراء معدات أو فتح فرع جديد، تحتاج الإدارة إلى معرفة قدرتها المالية والتدفقات النقدية والالتزامات الحالية.
التقارير تساعد على بناء صورة أوضح قبل اتخاذ القرار.
القرار الرابع: هل نغير الأسعار؟
إذا كانت تكلفة تقديم المنتج أو الخدمة ترتفع بينما الأسعار ثابتة، قد يظهر انخفاض في هامش الربح.
هنا يمكن استخدام البيانات المالية في دراسة التسعير والتكاليف.
أهمية مقارنة التقارير المالية بين الفترات
تقرير واحد قد يعطيك صورة لحظة معينة، لكن مقارنة عدة فترات تساعد على اكتشاف الاتجاهات.
مثلًا:
يناير → فبراير → مارس → أبريل
يمكن من خلالها معرفة:
- هل الإيرادات ترتفع؟
- هل المصروفات تتزايد؟
- هل هامش الربح يتحسن؟
- هل التحصيل يتحسن؟
- هل السيولة مستقرة؟
وبالتالي تصبح الإدارة قادرة على اكتشاف التغيرات مبكرًا.
ما الفرق بين التقرير المالي والقائمة المالية؟
المصطلحان قد يستخدمان في سياقات متقاربة، لكنهما ليسا بالضرورة الشيء نفسه.
القوائم المالية تشير عادة إلى القوائم الأساسية التي تعرض المعلومات المالية للمنشأة وفق إطار محاسبي مناسب.
أما التقارير المالية فهي مفهوم أوسع يمكن أن يشمل القوائم المالية إلى جانب التقارير الداخلية والتحليلات والتقارير الإدارية التي يتم إعدادها لمساعدة الإدارة.
لذلك يمكن اعتبار القوائم المالية جزءًا مهمًا من منظومة التقارير المالية.
ما مواصفات التقرير المالي الجيد؟
التقرير المالي الفعال يجب أن يكون:
دقيقًا
يعتمد على بيانات محاسبية صحيحة ومراجعة.
واضحًا
يجب أن يستطيع المستخدم فهم المعلومات دون تعقيد غير ضروري.
منتظمًا
إعداد التقارير بصورة دورية يجعلها أكثر فائدة للإدارة.
قابلًا للمقارنة
من المفيد أن يسمح التقرير بمقارنة الفترة الحالية بالفترات السابقة.
مناسبًا للقرار
ليس الهدف جمع أكبر قدر من الأرقام، وإنما عرض المعلومات التي يحتاجها صاحب القرار.
في الوقت المناسب
التقرير الذي يصل بعد انتهاء الحاجة إليه قد يفقد جزءًا من قيمته.
ماذا يحدث إذا كانت التقارير المالية غير دقيقة؟
الأخطاء في التقارير قد تؤثر على القرارات التي تعتمد عليها الإدارة.
على سبيل المثال، إذا كانت المصروفات غير مسجلة بالكامل، فقد تظهر الأرباح أعلى من الواقع.
وإذا كانت أرصدة العملاء غير محدثة، فقد تعتقد الإدارة أن التحصيل أفضل مما هو عليه فعليًا.
وإذا لم تتم مراجعة الحسابات البنكية، فقد تظهر السيولة بصورة غير دقيقة.
لذلك تبدأ جودة التقارير من جودة مسك الدفاتر والبيانات المحاسبية.
العلاقة بين مسك الدفاتر والتقارير المالية
هناك علاقة مباشرة بين الاثنين.
يمكن تبسيط الدورة بالشكل التالي:
العمليات المالية → المستندات → مسك الدفاتر → المراجعة والتسويات → التقارير المالية → التحليل → القرار
إذا كانت البيانات في البداية غير صحيحة، فقد تنتقل المشكلة إلى المراحل التالية.
لذلك فإن إعداد التقارير المالية لا يبدأ عند فتح ملف التقرير، وإنما يبدأ من تسجيل العملية المالية الأولى بصورة صحيحة.
كيف تساعد المحاسبة السحابية في إعداد التقارير؟
تساعد الأنظمة المحاسبية الحديثة على تنظيم البيانات واستخراج التقارير بصورة أسرع، خصوصًا عندما تكون العمليات كثيرة ومتكررة.
وقد توفر الحلول السحابية إمكانيات مثل:
- الوصول إلى البيانات من أماكن مختلفة.
- تنظيم المستندات.
- استخراج التقارير.
- تحديث البيانات بصورة مستمرة.
- تسهيل مشاركة المعلومات.
- تحسين متابعة الحسابات.
لكن التقنية وحدها لا تضمن جودة التقرير؛ إذ يجب أن تكون البيانات المدخلة صحيحة، وأن تكون هناك مراجعة محاسبية مناسبة.
متى تحتاج الشركة إلى تقارير مالية شهرية؟
تختلف الحاجة حسب حجم وطبيعة النشاط، لكن التقارير الشهرية قد تكون مفيدة للشركات التي تحتاج إلى متابعة مستمرة للأداء.
خصوصًا في حالة:
- ارتفاع حجم العمليات.
- وجود فروع.
- تعدد المنتجات.
- وجود مخزون.
- زيادة المصروفات.
- وجود مبيعات آجلة.
- نمو سريع في النشاط.
التقرير الشهري يسمح للإدارة بالتدخل مبكرًا بدلًا من انتظار نهاية السنة.
كيف تختار الشركة التقارير التي تحتاجها؟
لا تحتاج كل شركة إلى إعداد جميع أنواع التقارير.
ابدأ بتحديد القرارات التي تتخذها الإدارة بصورة متكررة.
إذا كانت المشكلة الأساسية هي السيولة، فركز على تقارير التدفقات النقدية والعملاء والموردين.
إذا كانت المشكلة هي الربحية، فركز على قائمة الدخل وتحليل الإيرادات والتكاليف والمصروفات.
إذا كان لديك عدة فروع، فقد تحتاج إلى تقارير تقارن أداء الفروع.
وبذلك تصبح التقارير مصممة لخدمة الإدارة وليس مجرد مستندات يتم إعدادها دون استخدام.
دور محاسبكم في إعداد التقارير المالية للشركات
تقدم محاسبكم خدمات مسك الدفاتر والحلول المحاسبية التي تساعد المنشآت على تنظيم بياناتها المالية وإعداد التقارير التي تحتاجها الإدارة.
وتشمل خدمات مسك الدفاتر إعداد تقارير دورية دقيقة تساعد المنشأة على اتخاذ القرارات وتقييم الأداء، إلى جانب إعداد القوائم المالية الداخلية، ومتابعة الحسابات والتسويات والأرصدة.
كما يمكن أن تستفيد المنشأة من الخدمات المحاسبية الأخرى بحسب احتياجاتها، مثل خدمات ضريبة القيمة المضافة، وخدمات المدير المالي، والاستشارات المالية.
والهدف هو أن تصبح البيانات المحاسبية أداة عملية تساعد صاحب المنشأة على فهم النشاط واتخاذ قرارات أكثر وضوحًا.
خطوات لتحسين التقارير المالية في شركتك
الخطوة الأولى: تنظيم مسك الدفاتر
ابدأ من الأساس وتأكد من تسجيل جميع العمليات بصورة صحيحة.
الخطوة الثانية: إجراء التسويات
راجع الحسابات البنكية والعملاء والموردين بصورة دورية.
الخطوة الثالثة: تحديد التقارير المهمة
لا تطلب عشرات التقارير إذا لم تكن تستخدمها.
الخطوة الرابعة: تحديد موعد ثابت للتقارير
التقارير المنتظمة تساعد على المقارنة والمتابعة.
الخطوة الخامسة: تحليل النتائج
لا تكتفِ بقراءة الأرقام، بل ابحث عن أسباب التغيرات.
الخطوة السادسة: تحويل المعلومات إلى قرارات
التقرير الجيد هو الذي يؤدي إلى إجراء أو قرار مفيد.
أسئلة شائعة عن التقارير المالية للشركات
ما أهم التقارير المالية للشركات؟
من أهمها قائمة الدخل، وقائمة المركز المالي، وقائمة التدفقات النقدية، بالإضافة إلى التقارير الداخلية مثل تقارير المبيعات والمصروفات والعملاء والموردين بحسب احتياجات المنشأة.
لماذا تعتبر التقارير المالية مهمة للإدارة؟
لأنها تساعد الإدارة على معرفة الربحية والسيولة والأصول والالتزامات والأداء المالي، وبالتالي اتخاذ قرارات أكثر اعتمادًا على البيانات.
هل التقارير المالية مهمة للشركات الصغيرة؟
نعم. حتى المنشأة الصغيرة تحتاج إلى معرفة الإيرادات والمصروفات والأرباح والسيولة، وكلما كانت البيانات منظمة أصبح اتخاذ القرار أسهل.
كم مرة يجب إعداد التقارير المالية؟
تختلف المدة حسب طبيعة المنشأة، وقد تكون شهرية أو ربع سنوية أو سنوية، بينما تحتاج بعض المؤشرات إلى متابعة أكثر تكرارًا.
هل يمكن إعداد التقارير المالية باستخدام برنامج محاسبي؟
نعم، يمكن للأنظمة المحاسبية الحديثة استخراج العديد من التقارير، لكن يجب التأكد من صحة البيانات والإعدادات وإجراء المراجعة المناسبة.
هل الأرباح تعني أن الشركة لديها سيولة كافية؟
ليس بالضرورة. قد تكون هناك مبيعات آجلة لم يتم تحصيلها بعد، ولذلك من المهم متابعة التدفقات النقدية إلى جانب الأرباح.
ما علاقة مسك الدفاتر بالتقارير المالية؟
مسك الدفاتر يوفر البيانات التي تعتمد عليها التقارير المالية. وكلما كانت عملية التسجيل والتنظيم أكثر دقة، أصبحت التقارير أكثر موثوقية.
الخلاصة
تعتبر التقارير المالية للشركات من أهم الأدوات التي تساعد الإدارة على فهم الأداء المالي واتخاذ القرارات المناسبة.
فمن خلال قائمة الدخل يمكن متابعة الربحية، ومن خلال المركز المالي يمكن معرفة الأصول والالتزامات، ومن خلال التدفقات النقدية يمكن متابعة حركة الأموال والسيولة، بينما تساعد التقارير الداخلية في تحليل المبيعات والمصروفات والعملاء والموردين وأداء مختلف جوانب النشاط.
لكن جودة التقرير تعتمد في الأساس على جودة البيانات التي بُني عليها. لذلك يجب أن تبدأ الشركة بتنظيم مسك الدفاتر والمراجعة والتسويات قبل الاعتماد على التقارير في اتخاذ القرارات.
وفي النهاية، التقرير المالي الناجح ليس مجرد مجموعة من الأرقام، وإنما أداة إدارية تساعد صاحب المنشأة على فهم ما حدث، ومعرفة الوضع الحالي، والتخطيط للخطوة التالية.
تواصل مع محاسبكم – شركتك المحاسبية الأفضل
نسعد بالاستماع إلى استفساراتكم، فلا تترددوا في التواصل معنا.
العنوان
الرياض – طريق الملك عبدالله – حي المغرزات، المملكة العربية السعودية
المدينة المنورة
حي الوبرة – طريق السلام – مبني رقم 4271
الهاتف
البريد الإلكتروني
ساعات العمل
من الأحد إلى الخميس – 8:00 صباحًا إلى 6:00 مساءً
إذا كان لديك قلق حول المحاسبة الداخلية، تواصل مع محاسبكم اليوم للحصول على رؤية احترافية وحلول مالية متكاملة تدعم نمو عملك بثقة. لا تضيع الوقت، وابدأ بخطوة صحيحة نحو الامتثال والاستقرار المالي.