أخطاء مسك الدفاتر المحاسبية التي يجب على الشركات تجنبها في السعودية 2026
قد تبدأ الأخطاء المحاسبية بتفصيلة صغيرة؛ فاتورة لم تُسجل، مصروف صُنّف بطريقة خاطئة، عملية بنكية لم تتم مطابقتها، أو مستند لم يتم الاحتفاظ به. لكن مع مرور الوقت وتراكم العمليات، يمكن أن تتحول هذه التفاصيل إلى مشكلة تؤثر على التقارير المالية، والسيولة، والربحية، والالتزامات الضريبية، وقدرة الإدارة على اتخاذ القرارات الصحيحة.
لذلك فإن مسك الدفاتر المحاسبية لا يعني مجرد إدخال المبيعات والمشتريات والمصروفات في النظام، وإنما يحتاج إلى دورة عمل منظمة تبدأ من المستند المالي وتنتهي ببيانات وتقارير يمكن الاعتماد عليها.
وتزداد أهمية ذلك مع نمو المنشأة؛ فكلما زاد عدد العملاء والموردين والفواتير والحسابات البنكية والفروع، أصبح اكتشاف الخطأ بعد فترة طويلة أكثر صعوبة وتكلفة.
في هذا المقال نستعرض أهم الأخطاء التي يجب على الشركات والمنشآت تجنبها عند إدارة دفاترها المحاسبية، مع توضيح كيفية الوقاية منها وبناء نظام أكثر دقة واستقرارًا.
ما المقصود بأخطاء مسك الدفاتر المحاسبية؟
أخطاء مسك الدفاتر هي الأخطاء التي تحدث أثناء تسجيل أو تصنيف أو مراجعة العمليات المالية الخاصة بالمنشأة.
وقد يكون الخطأ ناتجًا عن:
-
إدخال بيانات غير صحيحة.
-
عدم وجود مستندات كافية.
-
تأخير التسجيل.
-
ضعف المراجعة.
-
سوء تصنيف العمليات.
-
عدم تحديث النظام.
-
عدم إجراء التسويات.
-
الخلط بين الحسابات الشخصية والتجارية.
-
الاعتماد على إجراءات غير منظمة.
-
ضعف التواصل بين الإدارة والفريق المحاسبي.
والخطورة لا تكمن في الخطأ نفسه فقط، وإنما في استمرار الخطأ داخل النظام لفترة طويلة دون اكتشافه.
لماذا تعتبر أخطاء مسك الدفاتر خطيرة على الشركات؟
البيانات المحاسبية هي الأساس الذي تعتمد عليه الإدارة في معرفة الوضع المالي للمنشأة.
وعندما تكون هذه البيانات غير دقيقة، قد تظهر نتائج غير صحيحة في عدة جوانب، مثل:
-
الأرباح والخسائر.
-
أرصدة العملاء.
-
أرصدة الموردين.
-
الحسابات البنكية.
-
المصروفات.
-
الأصول.
-
الالتزامات.
-
التدفقات النقدية.
-
التقارير المالية.
-
البيانات المستخدمة في الالتزامات الضريبية.
وبالتالي قد تتخذ الإدارة قرارًا صحيحًا بناءً على معلومات خاطئة، فتكون المشكلة في البيانات وليس بالضرورة في القرار نفسه.
الخطأ الأول: تأجيل تسجيل العمليات المالية
من أكثر الأخطاء التي تؤثر على جودة الدفاتر ترك الفواتير والمصروفات والمعاملات حتى نهاية الشهر أو لفترة أطول.
قد يبدو التأجيل بسيطًا عندما يكون عدد العمليات محدودًا، لكنه يصبح مشكلة عندما تتراكم عشرات أو مئات المعاملات.
ما النتائج المحتملة؟
-
نسيان بعض العمليات.
-
فقدان بعض المستندات.
-
صعوبة تحديد تاريخ العملية.
-
زيادة وقت المراجعة.
-
تأخر التقارير.
-
ظهور بيانات غير محدثة.
كيف تتجنبه؟
ضع جدولًا واضحًا لاستلام المستندات وتسجيلها، ويفضل أن تتم المعالجة المحاسبية بصورة مستمرة بدلًا من الانتظار حتى تتراكم العمليات.
الخطأ الثاني: تسجيل العملية دون مستند داعم
كل عملية مالية يجب أن يكون لها مستند أو إثبات مناسب يمكن الرجوع إليه.
ومن أمثلة المستندات:
-
الفواتير.
-
العقود.
-
الإيصالات.
-
كشوف الحسابات.
-
أوامر الشراء.
-
مستندات المصروفات.
-
مستندات التحويلات البنكية.
وجود المستند لا يساعد فقط على التسجيل، وإنما يسهل عملية المراجعة عند الحاجة.
الحل
أنشئ نظامًا واضحًا لحفظ المستندات وربطها بالعمليات المسجلة، سواء بصورة إلكترونية أو وفق نظام أرشفة مناسب.
الخطأ الثالث: تصنيف المصروفات في الحسابات الخطأ
قد يتم تسجيل المصروف بشكل صحيح من حيث القيمة، ولكن في الحساب المحاسبي غير المناسب.
على سبيل المثال، قد يتم تصنيف مصروف متعلق بأصل طويل الأجل كمصروف تشغيلي، أو وضع مصروف إداري ضمن بند لا يعبر عن طبيعته.
وقد يبدو الخطأ صغيرًا، لكنه يؤثر على جودة التقارير والتحليل المالي.
الحل
يجب أن يكون لدى المنشأة دليل حسابات واضح يحدد طريقة تصنيف الإيرادات والمصروفات والأصول والالتزامات وغيرها من الحسابات.
الخطأ الرابع: خلط المصروفات الشخصية بمصروفات المنشأة
من الأخطاء التي تواجه بعض المنشآت الصغيرة استخدام حساب الشركة أو بطاقتها في معاملات شخصية، ثم تسجيل هذه العمليات ضمن مصروفات النشاط.
هذا يؤدي إلى تشويه الصورة الحقيقية لمصروفات الشركة.
لماذا يمثل ذلك مشكلة؟
لأن الإدارة قد تعتقد أن المصروفات التشغيلية أعلى من حقيقتها، وبالتالي قد تتخذ قرارات خاطئة بشأن الأسعار أو التكاليف أو التوسع.
الحل
يجب الفصل بوضوح بين:
الأموال الشخصية للمالك
و
أموال المنشأة
وأن تكون لكل منهما حساباتها وعملياتها المحددة.
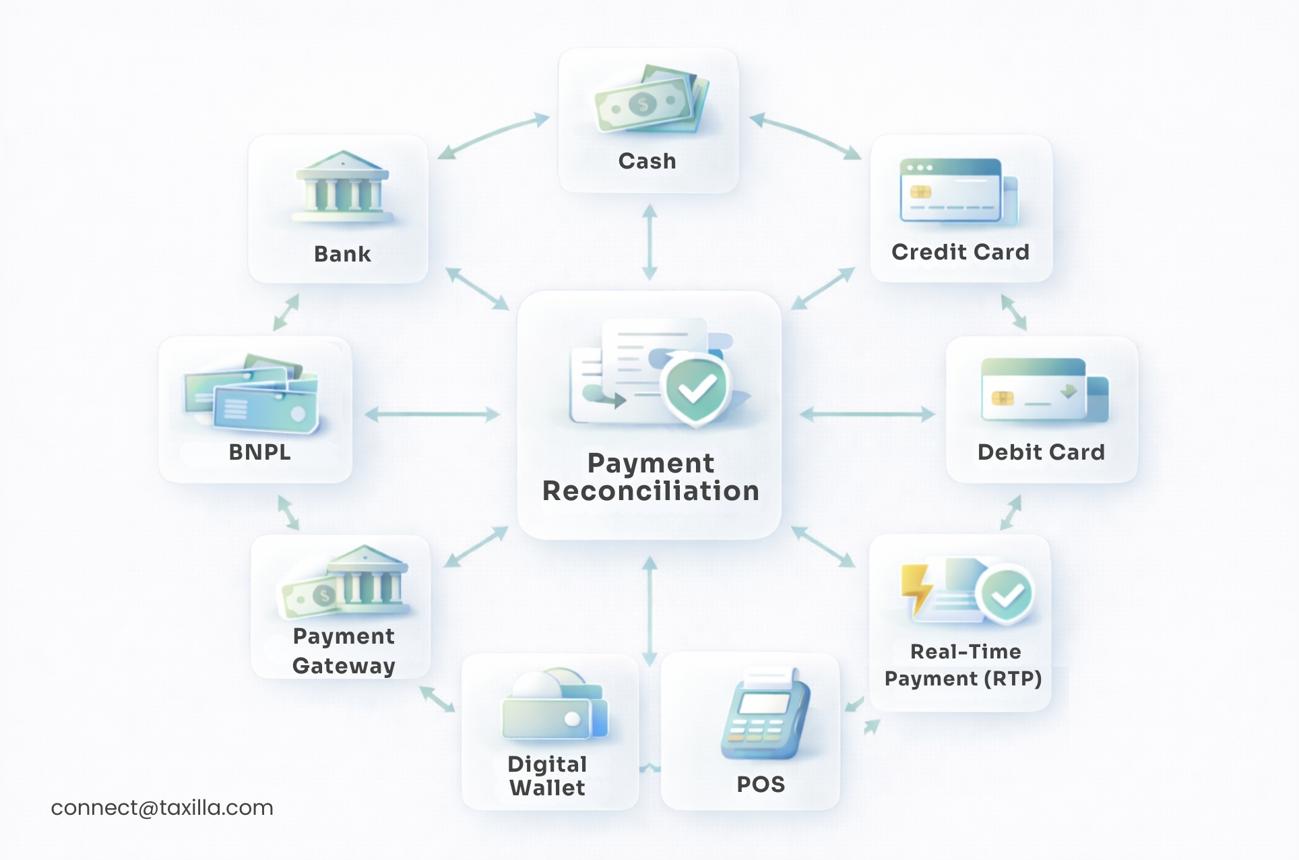
الخطأ الخامس: عدم إجراء التسويات البنكية بصورة دورية
التسوية البنكية من الأدوات المهمة في مراجعة الحسابات.
وتقوم فكرتها على مقارنة العمليات المسجلة في النظام المحاسبي مع الحركات الفعلية في كشف البنك.
وقد تظهر فروقات بسبب:
-
رسوم بنكية.
-
تحويلات.
-
عمليات لم تسجل.
-
عمليات مكررة.
-
شيكات.
-
عمليات معلقة.
-
أخطاء في التسجيل.
ترك هذه الفروقات دون مراجعة يجعل المشكلة تتراكم من فترة إلى أخرى.
الحل
اجعل التسويات البنكية جزءًا ثابتًا من الدورة المحاسبية الشهرية.
الخطأ السادس: عدم مراجعة أرصدة العملاء
زيادة المبيعات لا تعني بالضرورة زيادة السيولة.
فقد تحقق الشركة مبيعات جيدة، لكن جزءًا كبيرًا منها يكون آجلًا ولم يتم تحصيله.
إذا لم تتم متابعة حسابات العملاء بصورة منتظمة، فقد تتراكم المديونيات دون أن تنتبه الإدارة إلى حجم الأموال المتأخرة.
يجب متابعة:
-
إجمالي رصيد العميل.
-
الفواتير المستحقة.
-
تاريخ الاستحقاق.
-
المبالغ المحصلة.
-
المبالغ المتأخرة.
-
مدة التأخر.
وهذه المعلومات تساعد الإدارة على تحسين سياسة التحصيل وإدارة التدفقات النقدية.
الخطأ السابع: إهمال حسابات الموردين
كما تحتاج الشركة إلى متابعة العملاء، تحتاج أيضًا إلى متابعة الموردين.
عدم تحديث أرصدة الموردين قد يؤدي إلى:
-
دفع مبلغ غير صحيح.
-
تكرار عملية السداد.
-
تأخير بعض المستحقات.
-
صعوبة معرفة الالتزامات قصيرة الأجل.
-
ضعف التخطيط النقدي.
لذلك يجب إجراء مراجعة دورية لأرصدة الموردين ومطابقتها مع الفواتير والمدفوعات.
الخطأ الثامن: عدم تسجيل الأصول الثابتة بطريقة منظمة
بعض الشركات تهتم بالمبيعات والمصروفات اليومية، لكنها لا تعطي الأصول الثابتة الاهتمام نفسه.
مثل:
-
السيارات.
-
المعدات.
-
الأجهزة.
-
الأثاث.
-
الآلات.
-
التجهيزات.
عدم وجود سجل منظم للأصول يجعل من الصعب معرفة قيمة الأصل وتاريخ شرائه وحالته والإهلاك المرتبط به.
الحل
إعداد سجل للأصول الثابتة يحتوي على البيانات الأساسية لكل أصل ومتابعة الإهلاكات والتغيرات التي تطرأ عليه.
الخطأ التاسع: الاعتماد على ملفات منفصلة دون نظام واضح
قد تبدأ المنشأة باستخدام Excel أو ملفات متعددة بسبب بساطة النشاط، ولكن مع زيادة العمليات يصبح الاعتماد على ملفات كثيرة أكثر عرضة للأخطاء.
ومن المشكلات المحتملة:
-
اختلاف الإصدارات.
-
حذف البيانات.
-
إدخال أرقام مكررة.
-
صعوبة مشاركة الملفات.
-
عدم وضوح آخر نسخة.
-
صعوبة استخراج التقارير.
-
ضعف الربط بين العمليات.
لا يعني ذلك أن كل استخدام لـ Excel خاطئ، وإنما المشكلة تظهر عندما تصبح الطريقة المستخدمة غير مناسبة لحجم وطبيعة النشاط.
الحل
استخدام نظام محاسبي مناسب لطبيعة المنشأة، مع تحديد صلاحيات المستخدمين وآلية واضحة لإدخال البيانات ومراجعتها.
الخطأ العاشر: الاعتماد على النظام المحاسبي دون مراجعة بشرية
وجود برنامج محاسبي لا يعني أن الحسابات ستكون صحيحة تلقائيًا.
فالبرنامج ينفذ البيانات التي يتم إدخالها إليه.
إذا تم إدخال عملية بطريقة خاطئة، فقد ينتج النظام تقريرًا دقيقًا من الناحية التقنية لكنه مبني على بيانات غير صحيحة.
ولهذا يجب الجمع بين:
نظام محاسبي جيد + إدخال صحيح + مراجعة دورية
الخطأ الحادي عشر: عدم وجود إقفال دوري للحسابات
بعض المنشآت تستمر في تعديل العمليات القديمة دون وجود إجراءات واضحة لإقفال الفترات المحاسبية.
وهذا قد يجعل البيانات السابقة عرضة للتغيير المستمر، ويصعب معه تحديد الوضع النهائي لكل فترة.
الحل
يجب أن تكون هناك آلية واضحة لإغلاق الفترة بعد:
-
تسجيل العمليات.
-
مراجعة القيود.
-
إجراء التسويات.
-
مراجعة البنوك.
-
مراجعة الأرصدة.
-
إعداد التقارير.
ثم الانتقال إلى الفترة التالية بصورة منظمة.
الخطأ الثاني عشر: عدم مراجعة الحسابات قبل إعداد التقارير
قد يتم استخراج تقرير مالي مباشرة من النظام دون مراجعة البيانات التي يعتمد عليها.
وهذا يقلل من قيمة التقرير.
قبل الاعتماد على أي تقرير، يجب التأكد من:
-
اكتمال التسجيل.
-
صحة الأرصدة.
-
التسويات البنكية.
-
أرصدة العملاء.
-
أرصدة الموردين.
-
الأصول.
-
المصروفات.
-
الإيرادات.
-
القيود والتسويات.
الخطأ الثالث عشر: عدم إعداد تقارير مالية دورية
قد تكون الدفاتر مسجلة بشكل جيد، لكن الإدارة لا تحصل على تقارير منتظمة.
وهنا تفقد البيانات جزءًا مهمًا من قيمتها.
فالتقرير الشهري مثلًا يمكن أن يساعد على مقارنة:
الإيرادات مقابل المصروفات
و
الفترة الحالية مقابل الفترات السابقة
وبالتالي اكتشاف التغيرات مبكرًا بدلًا من الانتظار حتى نهاية السنة.
الخطأ الرابع عشر: تجاهل المؤشرات غير الطبيعية في الحسابات
المراجعة ليست مجرد التأكد من وجود أرقام.
بل يجب الانتباه إلى الأرقام غير المعتادة.
مثل:
-
ارتفاع مفاجئ في المصروفات.
-
انخفاض غير مبرر في هامش الربح.
-
زيادة كبيرة في رصيد العملاء.
-
فروقات متكررة في البنك.
-
ارتفاع غير معتاد في تكلفة معينة.
-
عمليات متكررة بنفس القيمة.
ظهور مثل هذه المؤشرات يستحق المراجعة لمعرفة السبب.
الخطأ الخامس عشر: عدم الفصل بين التسجيل والمراجعة
من الأفضل في المنشآت التي تسمح طبيعة وحجم العمل فيها وجود مستويات مناسبة من المراجعة والرقابة.
فالاعتماد على شخص واحد يقوم بإدخال كل شيء ومراجعته بنفسه دون أي رقابة قد يزيد من احتمال استمرار الأخطاء دون اكتشاف.
الحل
وضع إجراءات داخلية مناسبة تحدد:
-
من يسجل؟
-
من يراجع؟
-
من يعتمد؟
-
من يتابع؟
-
من يستطيع تعديل البيانات؟
وتختلف درجة الفصل المطلوبة حسب حجم المنشأة وطبيعة عملياتها.
الخطأ السادس عشر: عدم ربط المحاسبة بالإدارة
الحسابات ليست مجرد أرقام يتم الاحتفاظ بها في النظام.
إذا كانت الإدارة لا تستخدم البيانات المحاسبية في اتخاذ القرارات، فقد لا تستفيد المنشأة من جزء كبير من قيمة العمل المحاسبي.
يجب أن تساعد التقارير الإدارة في الإجابة عن أسئلة مثل:
-
هل النشاط يحقق أرباحًا؟
-
ما أكثر المصروفات تأثيرًا؟
-
هل التحصيل يتحسن؟
-
هل السيولة كافية؟
-
هل تكلفة التشغيل ترتفع؟
-
هل يمكن تحمل توسع جديد؟
كيف تمنع شركتك أخطاء مسك الدفاتر؟
تجنب الأخطاء لا يعتمد على التدقيق في نهاية السنة فقط، وإنما على بناء نظام يمنع الخطأ أو يكتشفه مبكرًا.
ويمكن للمنشأة تطبيق الخطوات التالية:
1. وضع دورة مستندية واضحة
حدد كيف تنتقل الفاتورة أو المستند من لحظة إنشائه إلى تسجيله ومراجعته وأرشفته.
2. تحديد دليل حسابات مناسب
يجب أن تكون الحسابات منظمة بما يتناسب مع طبيعة النشاط.
3. التسجيل المستمر
لا تنتظر حتى تتراكم العمليات.
4. إجراء التسويات
خصوصًا الحسابات البنكية وأرصدة العملاء والموردين.
5. مراجعة دورية
حدد موعدًا أسبوعيًا أو شهريًا للمراجعة وفق حجم النشاط.
6. إعداد تقارير دورية
اجعل الإدارة على اطلاع مستمر على الأداء المالي.
7. استخدام نظام محاسبي مناسب
النظام الجيد يساعد على تقليل الأعمال اليدوية وتنظيم البيانات.
8. الاحتفاظ بالمستندات
لا تجعل عملية البحث عن مستند قديم مهمة صعبة.
9. فصل الصلاحيات
حدد من يستطيع الإدخال والتعديل والاعتماد.
10. الاستعانة بفريق متخصص عند الحاجة
عندما يتجاوز حجم العمل قدرة الفريق الداخلي، يمكن الاستعانة بخدمات مسك دفاتر احترافية.
جدول مراجعة أخطاء مسك الدفاتر المحاسبية
| الخطأ | التأثير المحتمل | الإجراء الوقائي |
|---|---|---|
| تأخير التسجيل | بيانات غير محدثة | التسجيل المستمر |
| عدم وجود مستندات | صعوبة المراجعة | أرشفة المستندات |
| خطأ في التصنيف | تقارير غير دقيقة | دليل حسابات واضح |
| خلط الأموال الشخصية والتجارية | تشويه النتائج | فصل الحسابات |
| عدم التسويات البنكية | فروقات غير مكتشفة | تسوية دورية |
| إهمال العملاء | تأخر التحصيل | تقارير أعمار الديون والمتابعة |
| إهمال الموردين | ضعف معرفة الالتزامات | مطابقة الأرصدة |
| عدم متابعة الأصول | بيانات أصول غير دقيقة | سجل أصول ثابتة |
| الاعتماد على ملفات متعددة | تكرار وفقد البيانات | نظام محاسبي منظم |
| عدم المراجعة | استمرار الأخطاء | مراجعة دورية |
| عدم التقارير | ضعف الرؤية المالية | تقارير شهرية |
| غياب الصلاحيات | مخاطر تشغيلية | فصل المهام |
كيف تعرف أن دفاتر شركتك تحتاج إلى مراجعة؟
هناك علامات واضحة تشير إلى أن النظام المحاسبي يحتاج إلى إعادة تقييم، ومنها:
-
عدم معرفة الرصيد الحقيقي للبنك.
-
وجود فواتير لم تسجل.
-
اختلاف الأرقام بين التقارير.
-
عدم معرفة المبالغ المستحقة من العملاء.
-
وجود فواتير موردين غير مسجلة.
-
تراكم العمليات لعدة أشهر.
-
عدم وجود تقارير دورية.
-
صعوبة العثور على المستندات.
-
الاعتماد على ملفات كثيرة وغير مترابطة.
-
ظهور فروقات متكررة عند المراجعة.
-
عدم قدرة الإدارة على معرفة الربحية الفعلية.
كل علامة من هذه العلامات لا تعني بالضرورة وجود مشكلة كبيرة، لكنها تستحق الفحص قبل أن تتطور.
متى تحتاج الشركة إلى شركة متخصصة في مسك الدفاتر؟
قد يكون الاستعانة بشركة متخصصة مناسبًا عندما يصبح حجم العمليات أكبر من قدرة الإدارة أو الفريق الداخلي على التعامل معها بكفاءة.
ومن الحالات التي قد تستفيد فيها المنشأة من الخدمة:
-
الشركات الصغيرة والمتوسطة.
-
الشركات سريعة النمو.
-
المنشآت التي لديها عدد كبير من العمليات.
-
الشركات التي لديها فروع متعددة.
-
الأنشطة التجارية التي تعتمد على المخزون.
-
الشركات التي تحتاج إلى تقارير دورية.
-
المنشآت التي تعاني من تراكم الحسابات.
-
الشركات التي ترغب في تحسين الدورة المحاسبية.
الميزة هنا ليست فقط تسجيل البيانات، وإنما بناء طريقة عمل أكثر انتظامًا للمحاسبة والمراجعة والتقارير.
كيف تساعدك محاسبكم في تقليل أخطاء مسك الدفاتر؟
تقدم محاسبكم خدمات مسك الدفاتر المحاسبية للمنشآت بهدف تنظيم الدورة المالية وتقليل الأخطاء الناتجة عن التسجيل غير المنظم أو ضعف المتابعة.
وتشمل الخدمات تسجيل فواتير المبيعات والمشتريات، إعداد كشوف الحسابات وتحليل الأرصدة، التسويات البنكية، قيود الإقفال والتسويات المحاسبية، إعداد سجل الأصول الثابتة وإهلاكاتها، إعداد التقارير الدورية والقوائم المالية الداخلية، والتعاون مع المدقق الخارجي عند الحاجة.
كما يمكن أن تساعد الأنظمة المحاسبية السحابية على تنظيم البيانات وتحسين الوصول إليها، لكن يبقى العامل الأهم هو صحة البيانات وطريقة إدارتها ومراجعتها.
ولهذا فإن الهدف ليس فقط اكتشاف الخطأ بعد حدوثه، وإنما بناء دورة عمل تساعد على تقليل فرص حدوثه من الأساس.
قائمة مراجعة شهرية لتجنب أخطاء مسك الدفاتر
يمكن لصاحب المنشأة أو الفريق المحاسبي استخدام القائمة التالية في نهاية كل شهر:
-
هل تم تسجيل جميع المبيعات؟
-
هل تم تسجيل جميع المشتريات؟
-
هل تم تسجيل المصروفات؟
-
هل تمت مراجعة الفواتير؟
-
هل تمت التسويات البنكية؟
-
هل تمت مراجعة أرصدة العملاء؟
-
هل تمت مراجعة أرصدة الموردين؟
-
هل تم تحديث الأصول والإهلاكات؟
-
هل تم تسجيل القيود والتسويات اللازمة؟
-
هل تمت مراجعة المصروفات غير المعتادة؟
-
هل تم إعداد التقارير المالية؟
-
هل توجد فروقات تحتاج إلى تفسير؟
-
هل تم حفظ وأرشفة المستندات؟
-
هل البيانات جاهزة للإقفال الشهري؟
هذه القائمة البسيطة يمكن أن تساعد على اكتشاف المشكلات مبكرًا بدلًا من تركها تتراكم.
أسئلة شائعة عن أخطاء مسك الدفاتر المحاسبية
ما أكثر خطأ شائع في مسك الدفاتر؟
من الأخطاء الشائعة تأخير تسجيل العمليات المالية، لأن تراكم العمليات يزيد صعوبة المراجعة وقد يؤدي إلى نسيان بعض المعاملات أو المستندات.
هل الأخطاء المحاسبية تؤثر على أرباح الشركة؟
نعم. أخطاء تسجيل أو تصنيف الإيرادات والمصروفات يمكن أن تؤثر على النتائج الظاهرة في التقارير المالية، وبالتالي على فهم الإدارة للربحية.
لماذا تعتبر التسويات البنكية مهمة؟
لأنها تساعد على مقارنة السجلات المحاسبية بالحركات الفعلية في الحسابات البنكية واكتشاف الفروقات أو العمليات التي تحتاج إلى تسجيل أو مراجعة.
هل استخدام برنامج محاسبي يمنع الأخطاء؟
ليس بالضرورة. النظام يساعد على تنظيم البيانات وتقليل بعض الأخطاء، لكن صحة النتائج تعتمد أيضًا على صحة البيانات المدخلة والتصنيف والمراجعة.
هل يمكن للشركات الصغيرة تجنب هذه الأخطاء؟
نعم، ويمكن البدء بإجراءات بسيطة مثل الفصل بين الأموال الشخصية والتجارية، التسجيل المستمر، الاحتفاظ بالمستندات، إجراء التسويات، والمراجعة الدورية.
متى يجب الاستعانة بشركة مسك دفاتر؟
عندما يزداد حجم العمليات أو تتراكم الحسابات أو تصبح الإدارة غير قادرة على متابعة التسجيل والمراجعة والتقارير بصورة منتظمة، قد تكون الاستعانة بفريق متخصص خيارًا مناسبًا.
الخلاصة
أخطاء مسك الدفاتر المحاسبية قد تبدأ من عملية بسيطة، لكنها تصبح أكثر تأثيرًا عندما تتكرر أو تستمر دون مراجعة.
وتجنب هذه الأخطاء لا يعتمد فقط على وجود برنامج محاسبي، وإنما على وجود دورة مالية منظمة، ومستندات واضحة، وتسجيل مستمر، وتسويات دورية، ومراجعة فعالة، وتقارير تساعد الإدارة على فهم الأرقام.
وكلما كبرت الشركة، أصبحت الحاجة إلى هذه الإجراءات أكبر، لأن حجم العمليات وتعدد الحسابات والعملاء والموردين يجعل اكتشاف الأخطاء بعد فترة طويلة أكثر صعوبة.
لذلك، لا تنتظر حتى تظهر مشكلة في الحسابات. الأفضل أن تتعامل مع مسك الدفاتر باعتباره جزءًا أساسيًا من الإدارة المالية، وأن تبني نظامًا يساعد على منع الخطأ واكتشافه مبكرًا وتصحيحه قبل أن يؤثر على قرارات الشركة.
تواصل مع محاسبكم – شركتك المحاسبية الأفضل
نسعد بالاستماع إلى استفساراتكم، فلا تترددوا في التواصل معنا.
العنوان
الرياض – طريق الملك عبدالله – حي المغرزات، المملكة العربية السعودية
المدينة المنورة
حي الوبرة – طريق السلام – مبني رقم 4271
الهاتف
البريد الإلكتروني
ساعات العمل
من الأحد إلى الخميس – 8:00 صباحًا إلى 6:00 مساءً
إذا كان لديك قلق حول المحاسبة الداخلية، تواصل مع محاسبكم اليوم للحصول على رؤية احترافية وحلول مالية متكاملة تدعم نمو عملك بثقة. لا تضيع الوقت، وابدأ بخطوة صحيحة نحو الامتثال والاستقرار المالي.