كيف تتم مطابقة كشوف حسابات المحافظ مع الدفاتر المحاسبية للشركات؟
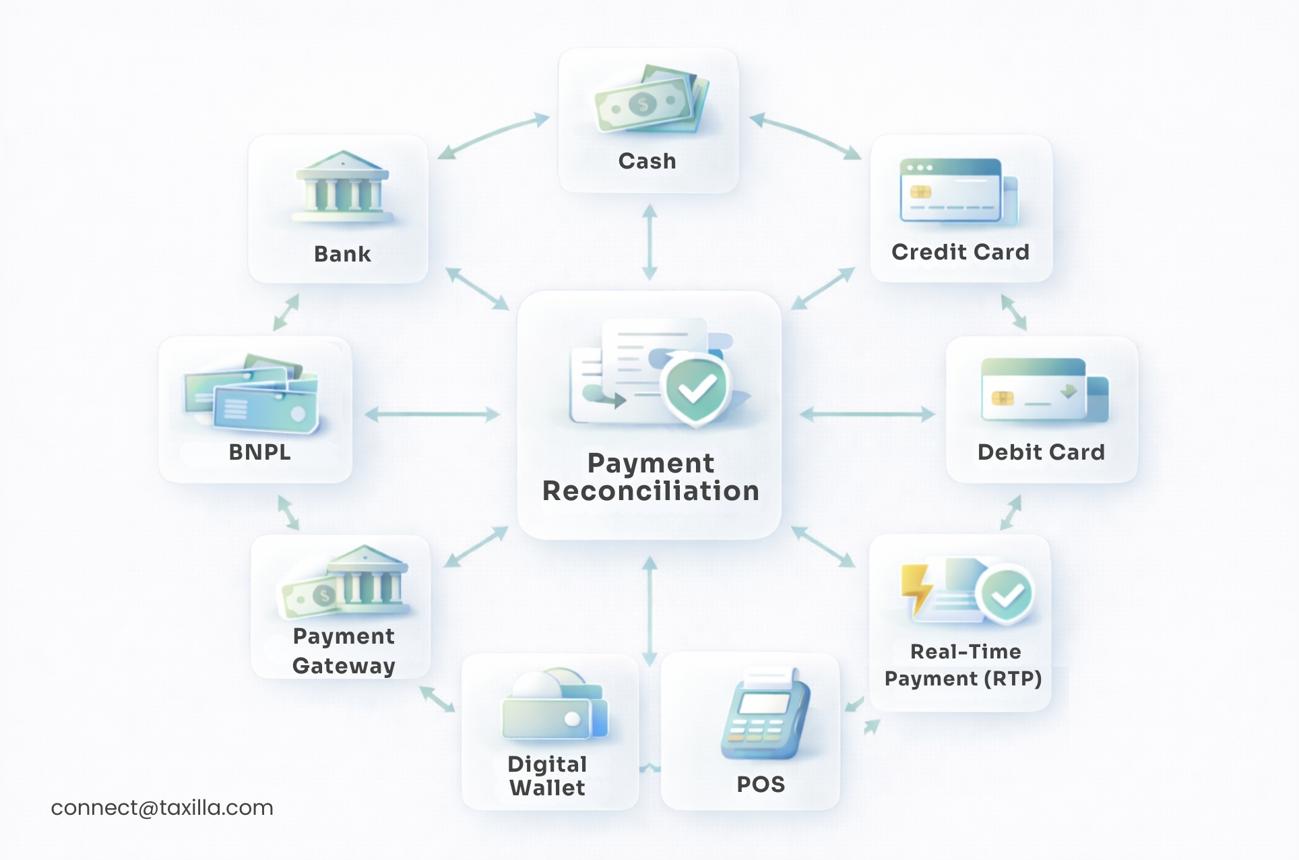
تتعامل الشركات اليوم مع عدد متزايد من وسائل الدفع والتحصيل الإلكترونية، وقد تستخدم أكثر من محفظة أو وسيلة مالية لإدارة عملياتها اليومية. ومع زيادة عدد العمليات، قد تظهر فروقات بين الحركات المسجلة في كشوف حسابات المحافظ وبين البيانات الموجودة في النظام أو الدفاتر المحاسبية.
هنا تظهر أهمية مطابقة كشوف حسابات المحافظ مع الدفاتر المحاسبية، وهي عملية تساعد الشركة على التأكد من أن العمليات المالية المسجلة في سجلاتها تتوافق مع الحركات الفعلية، مع اكتشاف الفروقات وتحديد أسبابها وإجراء التسويات اللازمة.
ولا تقتصر المطابقة على مقارنة الأرصدة النهائية فقط، بل تشمل مراجعة العمليات نفسها، مثل التحويلات والتحصيلات والمدفوعات والرسوم والعمليات المعلقة أو التي لم يتم تسجيلها محاسبيًا.
ما المقصود بمطابقة كشوف حسابات المحافظ مع الدفاتر المحاسبية؟
يقصد بالمطابقة مقارنة البيانات الواردة في كشف حساب المحفظة أو وسيلة الدفع الإلكترونية مع العمليات المثبتة في الدفاتر أو النظام المحاسبي للشركة خلال فترة محددة.
والهدف هو التأكد من وجود توافق بين:
-
الرصيد الفعلي في كشف المحفظة.
-
الرصيد المسجل في النظام المحاسبي.
-
العمليات المالية المنفذة خلال الفترة.
-
الرسوم والخصومات.
-
المبالغ المحولة أو المستلمة.
-
العمليات المعلقة أو غير المسجلة.
إذا ظهرت فروقات، يتم تحليلها لمعرفة سببها ثم تسجيل القيود أو التسويات المناسبة وفق طبيعة العملية.
لماذا تحتاج الشركات إلى مطابقة حسابات المحافظ؟
مع كثرة المعاملات الإلكترونية، يمكن أن تتراكم الفروقات الصغيرة وتؤثر في النهاية على دقة الحسابات والتقارير المالية.
وتساعد المطابقة الدورية على:
-
التأكد من دقة الأرصدة.
-
اكتشاف العمليات غير المسجلة.
-
تحديد العمليات المكررة.
-
اكتشاف الرسوم والخصومات غير المثبتة.
-
متابعة التحويلات المالية.
-
تحسين دقة التقارير المالية.
-
تقليل الأخطاء المحاسبية.
-
تسهيل عملية الإقفال الدوري للحسابات.
كما تساعد البيانات المحاسبية المنظمة على إعداد التقارير المالية بصورة أكثر دقة، وهو ما يتوافق مع أهمية تنظيم الحسابات التي يوضحها محتوى الموقع.
ما البيانات التي تحتاج إليها لإجراء المطابقة؟
قبل البدء في المطابقة، يجب تجهيز البيانات المتعلقة بالفترة التي تتم مراجعتها.
| البيانات | الغرض منها |
|---|---|
| كشف حساب المحفظة | معرفة العمليات والأرصدة الفعلية |
| دفتر أو سجل المحفظة في النظام | مقارنة العمليات المسجلة محاسبيًا |
| فواتير المبيعات | التحقق من عمليات التحصيل |
| فواتير المشتريات | التحقق من المدفوعات |
| إشعارات التحويل | تتبع الحركات المالية |
| سجل الرسوم | مطابقة المصروفات والعمولات |
| القيود المحاسبية | معرفة ما تم تسجيله في الدفاتر |
| التقارير المالية | التأكد من انعكاس التسويات على الحسابات |
ويُفضل أن تكون الفترة الزمنية واحدة في جميع الملفات حتى لا تظهر فروقات ناتجة عن اختلاف تاريخ بداية أو نهاية التقرير.
خطوات مطابقة كشوف حسابات المحافظ مع الدفاتر المحاسبية
الخطوة الأولى: تحديد فترة المطابقة
حدد الفترة التي تريد مراجعتها، مثل:
-
شهر كامل.
-
ربع سنة.
-
فترة مالية محددة.
-
فترة الإقفال المحاسبي.
ثم احصل على كشف الحساب الخاص بالمحفظة عن الفترة نفسها.
الخطوة الثانية: تحديد الرصيد الافتتاحي
ابدأ بالرصيد الافتتاحي في كشف المحفظة وقارنه بالرصيد الافتتاحي المسجل في الدفاتر المحاسبية.
إذا كان هناك اختلاف منذ بداية الفترة، فمن المهم معالجة الفرق أولًا قبل الانتقال إلى العمليات الجديدة.
الخطوة الثالثة: مطابقة العمليات واحدة تلو الأخرى
تتم مقارنة العمليات الموجودة في كشف المحفظة مع العمليات المسجلة في النظام المحاسبي.
يمكن استخدام مجموعة من البيانات للمقارنة، مثل:
-
تاريخ العملية.
-
رقم العملية.
-
قيمة العملية.
-
نوع العملية.
-
الطرف الآخر.
-
الوصف.
-
الرسوم.
-
الرصيد بعد العملية.
الخطوة الرابعة: تحديد العمليات غير المسجلة
قد تظهر عملية في كشف المحفظة لكنها غير موجودة في الدفاتر المحاسبية.
على سبيل المثال، إذا تم خصم رسوم من المحفظة ولم يتم تسجيلها كمصروف، سيظهر فرق بين الرصيد الفعلي والرصيد المحاسبي.
في هذه الحالة يجب تحديد طبيعة العملية ومعالجتها محاسبيًا وفقًا للبيانات والمستندات المتاحة.
الخطوة الخامسة: البحث عن العمليات المكررة
من الأخطاء التي قد تحدث أثناء التسجيل إدخال العملية نفسها أكثر من مرة.
إذا كانت العملية موجودة مرة واحدة في كشف المحفظة ولكنها مسجلة مرتين في الدفاتر، فإن الرصيد المحاسبي سيختلف عن الرصيد الفعلي.
لذلك يجب فحص العمليات المتشابهة في التاريخ والقيمة ورقم العملية.
الخطوة السادسة: مراجعة الرسوم والعمولات
قد تتضمن عمليات المحافظ رسومًا أو عمولات يتم خصمها مباشرة من الرصيد.
يجب التأكد من أن هذه الرسوم تم تسجيلها محاسبيًا بالطريقة المناسبة، لأن تجاهلها قد يؤدي إلى اختلاف الرصيد.
الخطوة السابعة: معالجة الفروقات
بعد تحديد أسباب الفروقات، يتم إعداد التسويات اللازمة وتوثيق سبب كل فرق.
ولا ينبغي تعديل الأرصدة بصورة مباشرة دون معرفة سبب الاختلاف، لأن الهدف من المطابقة ليس فقط الوصول إلى رقم متطابق، وإنما التأكد من صحة البيانات التي أدت إلى هذا الرقم.
أهم أسباب وجود فروقات بين كشف المحفظة والدفاتر
قد تنتج الفروقات عن أسباب مختلفة، منها:
عمليات لم يتم تسجيلها
قد تكون العملية قد تمت فعليًا ولكن لم يتم إدخالها في النظام المحاسبي.
اختلاف توقيت التسجيل
قد تظهر العملية في كشف المحفظة في تاريخ معين بينما يتم تسجيلها محاسبيًا في تاريخ مختلف.
رسوم وعمولات
قد يتم خصم رسوم من المحفظة دون تسجيلها في الدفاتر.
عمليات معلقة
قد توجد عمليات لم تكتمل تسويتها أو لم يتم اعتمادها نهائيًا.
أخطاء الإدخال
يمكن أن تحدث أخطاء في قيمة العملية أو تاريخها أو الحساب المستخدم عند تسجيلها.
تسجيل العملية في الحساب الخطأ
قد يتم تسجيل العملية على محفظة مختلفة أو حساب محاسبي غير صحيح.
عمليات مكررة
قد يتم تسجيل نفس العملية أكثر من مرة نتيجة خطأ إداري أو تقني.
مثال عملي على المطابقة
لنفترض أن كشف إحدى المحافظ يظهر خلال نهاية الشهر:
| البيان | القيمة |
|---|---|
| الرصيد الافتتاحي | 20,000 ريال |
| إجمالي التحصيلات | 35,000 ريال |
| إجمالي المدفوعات | 18,000 ريال |
| الرسوم | 500 ريال |
| الرصيد النهائي | 36,500 ريال |
بينما يظهر في النظام المحاسبي رصيد نهائي قدره 37,000 ريال.
هنا يوجد فرق قدره 500 ريال.
عند مراجعة العمليات، يتضح أن رسومًا بقيمة 500 ريال تم خصمها من المحفظة ولكنها لم تُسجل في الدفاتر.
وبالتالي، لا يكون الحل مجرد تعديل الرصيد النهائي، بل يجب تسجيل العملية التي أدت إلى الفرق وتوثيقها، ثم إعادة المطابقة.
هل يجب إجراء المطابقة شهريًا؟
يعتمد تكرار المطابقة على حجم العمليات وطبيعة النشاط، لكن الشركات التي لديها عدد كبير من الحركات المالية قد تستفيد من إجراء المطابقة بصورة دورية بدل الانتظار حتى نهاية السنة.
يمكن أن تكون المطابقة:
-
يومية للأنشطة ذات العمليات المرتفعة جدًا.
-
أسبوعية للأنشطة التي لديها حجم معاملات متوسط.
-
شهرية للشركات التي يكون حجم عملياتها أكثر استقرارًا.
الأهم هو اختيار دورة مراجعة تتناسب مع حجم النشاط وتساعد على اكتشاف الفروقات في وقت مناسب.
كيف تساعد المطابقة في تحسين التقارير المالية؟
تعتمد التقارير المالية على البيانات المسجلة في النظام المحاسبي.
إذا كانت أرصدة المحافظ أو الحسابات المالية غير دقيقة، فقد تنتقل الأخطاء إلى التقارير المالية.
لذلك تساعد المطابقة على تحسين جودة البيانات التي تعتمد عليها الإدارة في:
-
تحليل الإيرادات.
-
متابعة المصروفات.
-
معرفة الأرصدة.
-
تحليل التدفقات النقدية.
-
متابعة السيولة.
-
إعداد القوائم المالية.
وتؤكد محتويات موقع محاسبكم أهمية التسويات والمطابقات ضمن أعمال مسك الدفاتر المحاسبية.
ما الفرق بين مطابقة المحافظ والمطابقة البنكية؟
هناك تشابه في فكرة المطابقة، لكن مصدر البيانات يختلف.
| المقارنة | مطابقة المحافظ | المطابقة البنكية |
|---|---|---|
| مصدر البيانات | كشف المحفظة | كشف الحساب البنكي |
| العمليات | تحصيلات ومدفوعات وتحويلات ورسوم | إيداعات وسحوبات وتحويلات ورسوم |
| الهدف | التأكد من تطابق المحفظة مع الدفاتر | التأكد من تطابق البنك مع الدفاتر |
| الفروقات | رسوم أو عمليات معلقة أو غير مسجلة | شيكات أو تحويلات أو رسوم أو عمليات غير مسجلة |
وفي الحالتين، الهدف الأساسي هو التأكد من أن البيانات المحاسبية تعكس العمليات الفعلية بصورة صحيحة.
أفضل الممارسات عند مطابقة حسابات المحافظ
للحصول على نتائج أكثر دقة، يمكن للشركات اتباع مجموعة من الممارسات:
-
إجراء المطابقة بشكل دوري.
-
الاحتفاظ بكشوف الحسابات للفترات السابقة.
-
استخدام أرقام العمليات عند المقارنة.
-
عدم الاعتماد على الرصيد النهائي فقط.
-
مراجعة الرسوم والعمولات بشكل منفصل.
-
توثيق أسباب الفروقات.
-
عدم إجراء أي تسوية دون مستند مؤيد.
-
فصل مسؤولية التسجيل عن المراجعة متى كان ذلك ممكنًا.
-
مراجعة الحسابات قبل إقفال الفترة.
-
الاحتفاظ بسجل للفروقات التي تم اكتشافها ومعالجتها.
أخطاء يجب تجنبها عند إجراء المطابقة
من الأخطاء الشائعة:
-
مطابقة الرصيد النهائي فقط.
-
تجاهل العمليات الصغيرة.
-
عدم مراجعة الرسوم.
-
عدم الاحتفاظ بالكشوف السابقة.
-
تسجيل التسويات دون مستندات.
-
تأجيل المطابقة لفترات طويلة.
-
عدم تحديد المسؤول عن المراجعة.
-
حذف الفرق بدل معرفة سببه.
المطابقة الفعالة لا تعني أن الأرقام يجب أن تتساوى فقط، بل أن يكون لكل حركة مالية تفسير ومستند وتسجيل محاسبي مناسب.
كيف تساعدك محاسبكم في المطابقات والتسويات المحاسبية؟
تقدم محاسبكم – شركة خبير الأرقام للاستشارات الإدارية خدمات محاسبية تساعد الشركات والمنشآت على تنظيم عملياتها المالية ومراجعة الحسابات والتسويات والمطابقات.
وتشمل الخدمات المحاسبية التي يقدمها الفريق، بحسب نطاق الخدمة:
-
مسك الدفاتر المحاسبية.
-
تسجيل العمليات المالية.
-
إعداد كشوف الحسابات.
-
التسويات والمطابقات.
-
متابعة الحسابات المدينة والدائنة.
-
إعداد التقارير المالية.
-
مراجعة البيانات المحاسبية.
-
تجهيز البيانات اللازمة للالتزامات الضريبية.
كما تشمل خدمات مسك الدفاتر لدى محاسبكم إعداد التسويات البنكية ومراجعة الحسابات وإعداد التقارير والقوائم المالية.
الأسئلة الشائعة
ما المقصود بمطابقة كشوف حسابات المحافظ مع الدفاتر المحاسبية؟
هي مقارنة العمليات والأرصدة الموجودة في كشف المحفظة مع البيانات المسجلة في النظام أو الدفاتر المحاسبية للتأكد من تطابقها واكتشاف أي فروقات.
لماذا يظهر فرق بين رصيد المحفظة والرصيد المحاسبي؟
قد ينتج الفرق عن عملية غير مسجلة، أو رسوم، أو عملية مكررة، أو اختلاف في توقيت التسجيل، أو خطأ في إدخال البيانات.
هل يجب مطابقة كل عملية في كشف المحفظة؟
يفضل ذلك، خصوصًا عند ارتفاع حجم العمليات، لأن الاعتماد على الرصيد النهائي وحده قد يخفي أخطاء أو عمليات غير مسجلة.
هل الرسوم والعمولات تدخل ضمن المطابقة؟
نعم، يجب مراجعة الرسوم والعمولات والتأكد من انعكاسها في السجلات المحاسبية بالشكل المناسب.
متى يجب إجراء المطابقة؟
يعتمد ذلك على حجم النشاط وعدد العمليات. ويمكن أن تكون المطابقة يومية أو أسبوعية أو شهرية وفق احتياجات المنشأة.
هل المطابقة تساعد في إعداد التقارير المالية؟
نعم، لأن دقة الأرصدة والعمليات المسجلة تؤثر مباشرة في جودة البيانات التي تعتمد عليها التقارير والقوائم المالية.
هل يمكن لشركة محاسبة تنفيذ المطابقات والتسويات؟
نعم، يمكن لمقدم خدمات محاسبية متخصص تنفيذ أعمال المطابقة والتسويات ضمن نطاق الخدمات المتفق عليه مع الشركة.
الخلاصة
تُعد مطابقة كشوف حسابات المحافظ مع الدفاتر المحاسبية خطوة مهمة للحفاظ على دقة السجلات المالية، خصوصًا مع زيادة الاعتماد على وسائل الدفع والتحصيل الإلكترونية.
وتبدأ المطابقة الصحيحة بتحديد الفترة، ومقارنة الأرصدة والعمليات، ومراجعة الرسوم والتحويلات والعمليات المعلقة، ثم تحديد أسباب الفروقات وتسجيل التسويات المناسبة.
وكلما أجرت الشركة هذه المراجعة بصورة دورية ومنظمة، أصبح اكتشاف الأخطاء ومعالجتها أسهل، وتحسنت جودة البيانات التي تعتمد عليها الإدارة في إعداد التقارير واتخاذ القرارات.
مقالات ذات صلة
تواصل مع محاسبكم – شركتك المحاسبية الأفضل
الرياض: طريق الملك عبدالله – حي المغرزات، المملكة العربية السعودية
الهاتف: 966555021774 – 920007242
البريد الإلكتروني: info@mohasbkom.com
الموقع: https://mohasbkom.sa/
المدينة المنورة: حي الوبرة – طريق السلام – مبنى رقم 4271
ساعات العمل: الأحد إلى الخميس، من 8:00 صباحًا إلى 6:00 مساءً
إذا كان لديك قلق حول دقة الحسابات أو المطابقات المالية في منشأتك، تواصل مع محاسبكم للحصول على حلول محاسبية منظمة تساعدك على تحسين دقة بياناتك المالية وإدارة أعمالك بثقة.