تظهر أمام أصحاب الشركات والمحاسبين مصطلحات محاسبية متعددة، ومن أكثر المصطلحات التي يكثر السؤال عنها قائمة المركز المالي والميزانية العمومية. وقد يعتقد البعض أن هناك فرقًا جوهريًا بينهما، بينما يُستخدم المصطلحان في كثير من الحالات للإشارة إلى نفس القائمة المالية.
فهل قائمة المركز المالي هي نفسها الميزانية العمومية؟ وما الذي تعرضه هذه القائمة؟ وكيف يمكن للشركة الاستفادة منها في تقييم وضعها المالي؟
في هذا المقال نوضح الفرق بين قائمة المركز المالي والميزانية العمومية، ومكونات كل منهما، مع مثال عملي مبسط يساعد على فهم العلاقة بين الأصول والالتزامات وحقوق الملكية.
ما هي قائمة المركز المالي؟
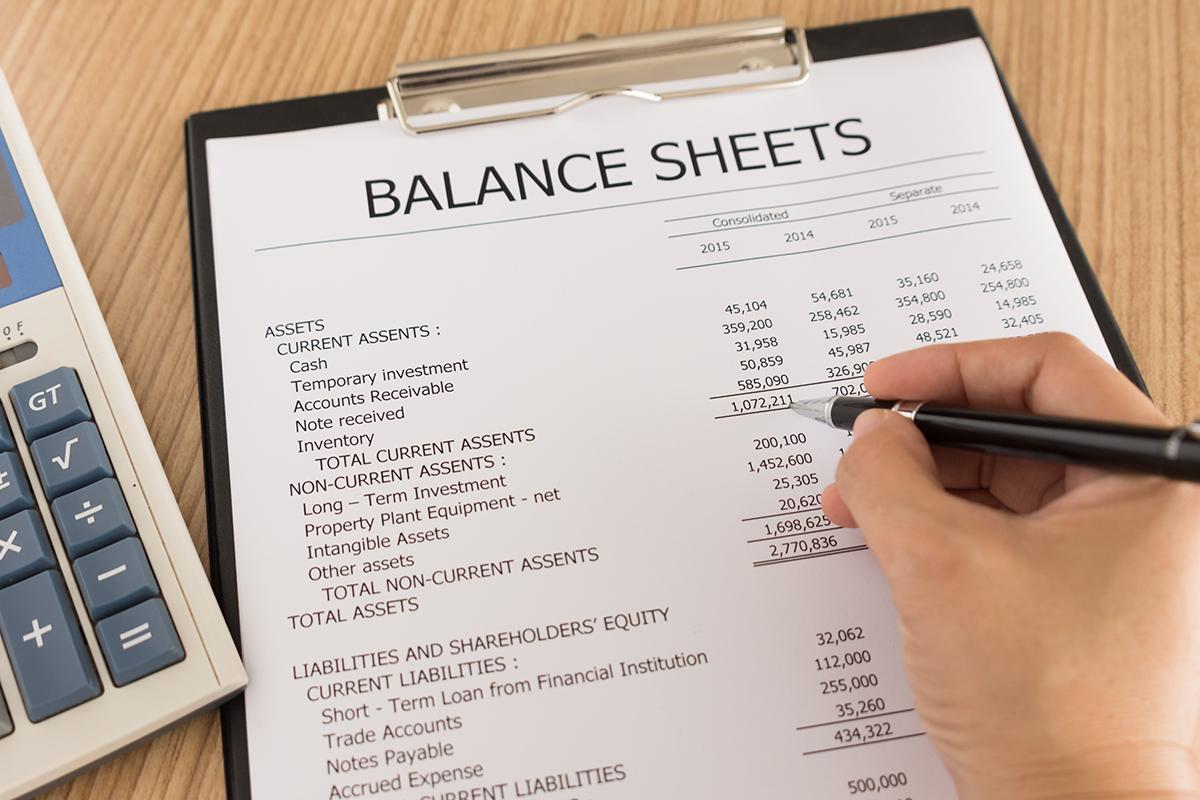
قائمة المركز المالي هي إحدى القوائم المالية الأساسية التي تعرض الوضع المالي للمنشأة في تاريخ محدد.
وتوضح القائمة بشكل أساسي ثلاثة عناصر رئيسية:
-
الأصول.
-
الالتزامات.
-
حقوق الملكية.
ومن خلالها تستطيع الإدارة معرفة ما تمتلكه الشركة من موارد، وما عليها من التزامات، وما يمثل حقوق الملاك في صافي أصول المنشأة.
وتختلف قائمة المركز المالي عن قائمة الدخل من حيث الفترة التي تعبر عنها؛ فقائمة المركز المالي توضح الوضع المالي في تاريخ معين، بينما تعرض قائمة الدخل نتائج النشاط خلال فترة زمنية محددة.
هل قائمة المركز المالي هي نفسها الميزانية العمومية؟
نعم، في الاستخدام المحاسبي الشائع، يُستخدم مصطلح الميزانية العمومية (Balance Sheet) للإشارة إلى قائمة المركز المالي (Statement of Financial Position).
لذلك، عندما يبحث شخص عن:
-
الفرق بين الميزانية العمومية وقائمة المركز المالي.
-
الفرق بين قائمة المركز المالي والميزانية العمومية.
-
الفرق بين المركز المالي والميزانية العمومية.
فهو في الغالب يبحث عن توضيح مصطلحين يُستخدمان للإشارة إلى نفس القائمة المالية، وليس عن قائمتين ماليتين مختلفتين.
والاختلاف الأساسي يكون في التسمية والمصطلح المستخدم، وليس في وجود قائمتين منفصلتين بالضرورة.
لماذا تُسمى قائمة المركز المالي؟
تسمية "قائمة المركز المالي" تعكس بشكل مباشر وظيفة القائمة؛ فهي توضح المركز أو الوضع المالي للمنشأة في تاريخ محدد.
فعلى سبيل المثال، إذا أعدت الشركة قائمة مركز مالي في 31 ديسمبر، فإن القائمة توضح وضع الشركة في ذلك التاريخ من حيث:
-
قيمة الأصول.
-
قيمة الالتزامات.
-
حقوق الملكية.
ولهذا تعتبر القائمة أداة مهمة لفهم الوضع المالي للشركة وليس فقط لمعرفة الأرباح.
ما مكونات قائمة المركز المالي؟
تتكون قائمة المركز المالي بصورة أساسية من ثلاثة أقسام رئيسية.
أولًا: الأصول
الأصول هي الموارد الاقتصادية التي تمتلكها المنشأة أو تسيطر عليها ويمكن أن تحقق لها منفعة اقتصادية.
ومن أمثلتها:
-
النقدية.
-
الأرصدة البنكية.
-
الحسابات المدينة.
-
المخزون.
-
العقارات.
-
المعدات.
-
السيارات.
-
الأثاث.
-
الأصول غير الملموسة بحسب طبيعة النشاط.
وتنقسم الأصول عادة إلى:
الأصول المتداولة
وهي الأصول التي يتوقع تحويلها إلى نقد أو استخدامها خلال دورة التشغيل أو خلال فترة قصيرة نسبيًا.
ومن أمثلتها:
-
النقدية.
-
البنوك.
-
العملاء.
-
المخزون.
-
المصروفات المدفوعة مقدمًا.
الأصول غير المتداولة
وهي الأصول التي تستخدمها الشركة لفترات أطول في تشغيل النشاط.
ومن أمثلتها:
-
المباني.
-
الآلات.
-
المعدات.
-
السيارات.
-
الأثاث.
-
بعض الأصول غير الملموسة.
ثانيًا: الالتزامات
الالتزامات هي المبالغ أو الالتزامات المالية المستحقة على المنشأة تجاه أطراف أخرى.
ومن أمثلتها:
-
الموردون.
-
القروض.
-
المصروفات المستحقة.
-
الضرائب المستحقة.
-
الرواتب المستحقة.
-
الالتزامات الأخرى.
وتنقسم الالتزامات أيضًا إلى:
الالتزامات المتداولة
وهي الالتزامات التي تستحق خلال فترة قصيرة نسبيًا، مثل:
-
أرصدة الموردين.
-
المصروفات المستحقة.
-
الالتزامات قصيرة الأجل.
-
بعض القروض المستحقة خلال الفترة القصيرة.
الالتزامات غير المتداولة
وهي الالتزامات التي يمتد استحقاقها لفترة أطول، مثل بعض القروض طويلة الأجل.
ثالثًا: حقوق الملكية
حقوق الملكية تمثل صافي حقوق أصحاب المنشأة بعد خصم الالتزامات من الأصول.
وقد تشمل بحسب طبيعة الشركة:
-
رأس المال.
-
الأرباح المحتجزة.
-
الاحتياطيات.
-
صافي الربح أو الخسارة المتراكمة بحسب المعالجة المحاسبية وطبيعة المنشأة.
وتظهر العلاقة الأساسية في المعادلة المحاسبية:
الأصول = الالتزامات + حقوق الملكية
وهذه المعادلة من أهم الأساسيات لفهم قائمة المركز المالي.
مثال مبسط على قائمة المركز المالي
لنفترض أن شركة لديها البيانات التالية في نهاية السنة:
| البند | القيمة |
|---|---|
| النقدية والبنوك | 100,000 ريال |
| العملاء | 150,000 ريال |
| المخزون | 200,000 ريال |
| المعدات | 350,000 ريال |
| إجمالي الأصول | 800,000 ريال |
| الموردون | 120,000 ريال |
| قرض طويل الأجل | 180,000 ريال |
| إجمالي الالتزامات | 300,000 ريال |
| حقوق الملكية | 500,000 ريال |
وهنا:
800,000 ريال أصول = 300,000 ريال التزامات + 500,000 ريال حقوق ملكية
وبالتالي تكون المعادلة المحاسبية متوازنة.
ما الفرق بين قائمة المركز المالي وقائمة الدخل؟
من أكثر الأمور التي تسبب ارتباكًا لدى أصحاب الشركات هو الخلط بين قائمة المركز المالي وقائمة الدخل.
| المقارنة | قائمة المركز المالي | قائمة الدخل |
|---|---|---|
| الهدف | توضيح الوضع المالي | توضيح نتيجة النشاط |
| التوقيت | في تاريخ محدد | خلال فترة محددة |
| أهم العناصر | الأصول والالتزامات وحقوق الملكية | الإيرادات والمصروفات والأرباح والخسائر |
| الاستخدام | تقييم المركز المالي | تقييم الأداء والربحية |
| مثال | المركز المالي في 31 ديسمبر | نتائج السنة المنتهية في 31 ديسمبر |
وبالتالي، لا يمكن الاعتماد على قائمة الدخل وحدها لفهم الوضع المالي الكامل للشركة.
هل يمكن أن تحقق الشركة أرباحًا ويكون وضعها المالي بحاجة إلى مراجعة؟
نعم.
قد تحقق الشركة صافي ربح وفقًا لقائمة الدخل، ولكن في الوقت نفسه قد يكون لديها:
-
التزامات مرتفعة.
-
أرصدة عملاء كبيرة لم يتم تحصيلها.
-
قروض مستحقة.
-
ضعف في السيولة.
-
مخزون مرتفع.
-
التزامات قصيرة الأجل تحتاج إلى إدارة.
ولهذا من المهم تحليل قائمة الدخل مع قائمة المركز المالي والتدفقات النقدية للحصول على صورة أكثر شمولًا عن الوضع المالي للمنشأة.
ما أهمية قائمة المركز المالي للشركات؟
تساعد قائمة المركز المالي الإدارة وأصحاب الشركات على فهم الوضع المالي للمنشأة واتخاذ قرارات أكثر اعتمادًا على البيانات.
ومن أهم فوائدها:
معرفة حجم الأصول
يمكن للإدارة معرفة الموارد التي تمتلكها الشركة وقيمتها وفقًا للبيانات المحاسبية.
معرفة الالتزامات
تساعد القائمة في تحديد حجم الالتزامات والمبالغ المستحقة على الشركة.
تقييم حقوق الملكية
توضح مقدار حقوق الملاك في صافي أصول الشركة.
تحليل السيولة
من خلال مقارنة الأصول المتداولة بالالتزامات المتداولة، يمكن الحصول على مؤشرات تساعد في تقييم قدرة المنشأة على الوفاء بالتزاماتها قصيرة الأجل.
دعم قرارات الإدارة
يمكن استخدام بيانات المركز المالي عند دراسة قرارات مثل:
-
التوسع.
-
شراء أصول جديدة.
-
الحصول على تمويل.
-
إعادة هيكلة الالتزامات.
-
إدارة رأس المال العامل.
ما العلاقة بين قائمة المركز المالي والتقارير المالية؟
قائمة المركز المالي ليست التقرير المالي الوحيد الذي تحتاج إليه الشركة.
فالتقارير المالية قد تشمل بحسب طبيعة المنشأة واحتياجاتها:
-
قائمة الدخل.
-
قائمة المركز المالي.
-
قائمة التدفقات النقدية.
-
قائمة التغيرات في حقوق الملكية.
-
الإيضاحات المرفقة بالقوائم المالية.
-
تقارير الإدارة الداخلية.
وتتكامل هذه المعلومات لتقديم صورة أكثر شمولًا عن الأداء والوضع المالي.
وقد أوضحت محاسبكم في أحد مقالاتها أن التقارير المالية تساعد الإدارة على متابعة الإيرادات والمصروفات والأرباح والأصول والالتزامات والتدفقات النقدية واتخاذ القرارات بناءً على بيانات منظمة.
كيف تساعد المحاسبة المنظمة في إعداد قائمة المركز المالي؟
تعتمد جودة قائمة المركز المالي بدرجة كبيرة على جودة البيانات المحاسبية التي يتم تسجيلها وتنظيمها طوال الفترة.
فإذا كانت الشركة تعاني من:
-
معاملات غير مسجلة.
-
أرصدة غير دقيقة.
-
حسابات بنكية غير مطابقة.
-
أرصدة عملاء غير محدثة.
-
أرصدة موردين غير صحيحة.
-
أخطاء في تسجيل الأصول.
-
قيود محاسبية غير مكتملة.
فقد تتأثر دقة القوائم المالية الناتجة.
ولهذا فإن تنظيم مسك الدفاتر والمطابقات والتسويات المحاسبية يمثل أساسًا مهمًا لإعداد قوائم مالية أكثر دقة.
ما أهم الأخطاء التي تؤثر على قائمة المركز المالي؟
من الأخطاء التي قد تؤثر على بيانات المركز المالي:
عدم تسجيل بعض المعاملات
قد يؤدي عدم تسجيل عملية مالية إلى ظهور رصيد غير صحيح.
تسجيل العملية أكثر من مرة
التسجيل المكرر قد يؤدي إلى تضخيم بعض الأرصدة.
عدم إجراء التسويات
قد تبقى بعض الحسابات غير مطابقة للأرصدة الفعلية إذا لم يتم إجراء التسويات اللازمة.
عدم تحديث أرصدة العملاء والموردين
عدم مراجعة الحسابات المدينة والدائنة قد يؤدي إلى ظهور أرصدة لا تعكس الوضع الفعلي.
أخطاء تصنيف الحسابات
تسجيل عملية في حساب غير مناسب قد يؤثر على العرض الصحيح للبيانات المالية.
كيف يتم تحليل قائمة المركز المالي؟
لا يكفي النظر إلى إجمالي الأصول أو الأرباح فقط، بل يمكن تحليل مجموعة من المؤشرات.
ومن الأمثلة:
| المؤشر | ماذا يساعد على معرفة؟ |
|---|---|
| الأصول المتداولة | الموارد قصيرة الأجل |
| الالتزامات المتداولة | الالتزامات قصيرة الأجل |
| حقوق الملكية | صافي حقوق الملاك |
| نسبة الأصول إلى الالتزامات | مستوى الاعتماد على الالتزامات |
| رأس المال العامل | قدرة المنشأة على إدارة الالتزامات قصيرة الأجل |
| أرصدة العملاء | حجم المبالغ المستحقة من العملاء |
| أرصدة الموردين | حجم الالتزامات التجارية |
ويُفضل عدم تحليل أي مؤشر بمعزل عن طبيعة النشاط والفترة المالية والبيانات الأخرى.
هل الميزانية العمومية اسم قديم لقائمة المركز المالي؟
يُستخدم مصطلح الميزانية العمومية بصورة شائعة في العديد من البيئات المحاسبية، بينما يُستخدم مصطلح قائمة المركز المالي بصورة أكثر تحديدًا لوصف القائمة التي تعرض الأصول والالتزامات وحقوق الملكية في تاريخ معين.
لذلك عند البحث عن المصطلحين، يجب الانتباه إلى أن المقصود في كثير من الحالات هو نفس القائمة، وليس إعداد قائمتين مختلفتين.
ما دور المحاسب في إعداد قائمة المركز المالي؟
يقوم المحاسب، بحسب طبيعة عمله ومسؤولياته، بالعديد من المهام التي تساعد في الوصول إلى بيانات مالية منظمة، ومنها:
-
تسجيل العمليات المالية.
-
مراجعة القيود المحاسبية.
-
مطابقة الحسابات.
-
متابعة العملاء والموردين.
-
إجراء التسويات.
-
مراجعة الأرصدة.
-
تنظيم المستندات.
-
إعداد التقارير والقوائم المالية وفقًا لنطاق العمل.
وتوضح محاسبكم أن خدماتها تشمل مسك الدفاتر، إعداد ومراجعة التقارير المالية، التسويات والمطابقات، متابعة الحسابات المدينة والدائنة، إلى جانب خدمات مالية أخرى.
متى تحتاج الشركة إلى دعم محاسبي متخصص؟
قد تحتاج الشركة إلى دعم محاسبي متخصص عندما:
-
يزداد حجم العمليات المالية.
-
تصبح الحسابات أكثر تعقيدًا.
-
تتكرر الفروقات المحاسبية.
-
تحتاج الإدارة إلى تقارير دورية.
-
يصعب على الفريق الداخلي متابعة جميع المهام.
-
تحتاج الشركة إلى مراجعة الحسابات والتسويات.
-
ترغب الإدارة في تحسين جودة البيانات المالية.
ولا يقتصر الدعم المحاسبي على إعداد القوائم فقط، بل قد يشمل تنظيم الدورة المحاسبية ومسك الدفاتر والمطابقات والتقارير والاستشارات المالية بحسب احتياجات المنشأة.
الأسئلة الشائعة
ما الفرق بين قائمة المركز المالي والميزانية العمومية؟
في الاستخدام المحاسبي الشائع، لا يوجد فرق جوهري بينهما؛ فكلا المصطلحين يُستخدمان للإشارة إلى القائمة التي تعرض الأصول والالتزامات وحقوق الملكية في تاريخ محدد.
هل قائمة المركز المالي هي نفسها Balance Sheet؟
نعم، Balance Sheet هو المصطلح الإنجليزي الشائع للقائمة التي تُعرف أيضًا باسم قائمة المركز المالي.
ماذا توضح قائمة المركز المالي؟
توضح الأصول والالتزامات وحقوق الملكية للمنشأة في تاريخ محدد، وتساعد في تقييم وضعها المالي.
ما هي المعادلة المحاسبية لقائمة المركز المالي؟
المعادلة الأساسية هي:
الأصول = الالتزامات + حقوق الملكية
ويجب أن تتوازن هذه المعادلة في السجلات المحاسبية السليمة.
هل قائمة المركز المالي توضح الأرباح؟
لا تُعد قائمة المركز المالي التقرير الأساسي لعرض الأرباح والخسائر خلال الفترة؛ فقائمة الدخل هي التقرير الرئيسي لهذا الغرض. ومع ذلك، قد يظهر أثر الأرباح المتراكمة ضمن حقوق الملكية وفقًا لطبيعة المعالجة المحاسبية.
ما الفرق بين قائمة المركز المالي وقائمة الدخل؟
قائمة المركز المالي توضح الوضع المالي في تاريخ محدد، بينما قائمة الدخل توضح الإيرادات والمصروفات ونتيجة النشاط خلال فترة معينة.
هل يمكن أن تكون الشركة رابحة ولديها مشاكل مالية؟
نعم. قد تحقق الشركة أرباحًا محاسبية، لكنها في الوقت نفسه تواجه التزامات مرتفعة أو ضعفًا في السيولة أو تأخرًا في تحصيل مستحقات العملاء.
لماذا يجب مطابقة الحسابات قبل إعداد القوائم المالية؟
لأن المطابقات والتسويات تساعد على اكتشاف الفروقات والأخطاء قبل الاعتماد على البيانات المحاسبية في إعداد القوائم المالية.
الخلاصة
الفرق بين قائمة المركز المالي والميزانية العمومية في الاستخدام المحاسبي الشائع ليس فرقًا بين قائمتين مختلفتين، وإنما هما تسميتان تُستخدمان للإشارة إلى القائمة التي تعرض الوضع المالي للمنشأة في تاريخ محدد.
وتوضح هذه القائمة ثلاثة عناصر أساسية هي الأصول والالتزامات وحقوق الملكية، وفقًا للمعادلة المحاسبية:
الأصول = الالتزامات + حقوق الملكية
ولا ينبغي تحليل قائمة المركز المالي بمعزل عن قائمة الدخل وقائمة التدفقات النقدية وبقية التقارير المالية، لأن كل قائمة تقدم جانبًا مختلفًا من الصورة المالية للشركة.
كما أن دقة قائمة المركز المالي تبدأ من دقة البيانات المحاسبية نفسها؛ لذلك تظل عملية مسك الدفاتر والمطابقات والتسويات والمراجعة المنتظمة من الأساسيات المهمة للحصول على معلومات مالية يمكن للإدارة الاعتماد عليها.
مقالات ذات صلة
-
مسك الدفاتر المحاسبية في السعودية | الدليل الشامل لتنظيم حسابات شركتك | محاسبكم
-
التقارير المالية للشركات 2026 | الأنواع والأهمية في اتخاذ القرارات
تواصل مع محاسبكم – شركتك المحاسبية الأفضل
الرياض: طريق الملك عبدالله – حي المغرزات، المملكة العربية السعودية
الهاتف: 966555021774 – 920007242
البريد الإلكتروني: info@mohasbkom.com
الموقع الإلكتروني: mohasbkom.sa
المدينة المنورة: حي الوبرة – طريق السلام – مبنى رقم 4271
ساعات العمل: الأحد إلى الخميس، من 8:00 صباحًا إلى 6:00 مساءً
إذا كان لديك قلق حول المحاسبة الداخلية، تواصل مع محاسبكم اليوم للحصول على رؤية احترافية وحلول مالية متكاملة تدعم نمو عملك بثقة. لا تضيع الوقت، وابدأ بخطوة صحيحة نحو الامتثال والاستقرار المالي.